UAE में हर उस व्यक्ति के लिए जो कुछ चुका रहा है
वह दिन देखें जब आप कर्ज़-मुक्त होंगे।
हिसाब आपको दिखाता है कि आप पर कितना बकाया है, पहले क्या चुकाना है, और बैंक से क्या कहना है। मुफ़्त, आपके फ़ोन पर, हिन्दी, अंग्रेज़ी, अरबी या उर्दू में। अकाउंट की ज़रूरत नहीं।
हिसाब लगाइए
कोई भी संख्या बदलें। तारीख़ बदल जाती है।
कर्ज़-मुक्त तब तक
सितंबर 2028
24 महीने · आज AED 1,15,459 · रास्ते में AED 15,576 ब्याज
केवल न्यूनतम चुकाने से 12 महीने पहले और AED 6,450 की बचत।
आप जो भी लिखते हैं, वह इस पेज से बाहर नहीं जाता। न ईमेल, न साइन-अप।
पूरा कैलकुलेटर खोलेंआप अकेले नहीं हैं
यहाँ कर्ज़ सामान्य है। उस पर चुप्पी नहीं।
UAE में ज़्यादातर लोग कुछ चुका रहे हैं, और ज़्यादातर रात 2 बजे अकेले हिसाब लगाते हैं। हिसाब इसलिए है कि उन्हें ऐसा न करना पड़े।
यह कैसे काम करता है
चिट्ठियों के ढेर से एक शांत plan तक।
जो बकाया है, चार भाषाओं में से किसी में add करें। Hisab बताता है पहले क्या चुकाना है, आपके लिए bank को लिखता है, और बताता है कि आपकी AECB report आपके बारे में क्या कहती है। Free, आपके phone पर, बिना account।
01
हर क़र्ज़ एक शांत जगह पर।
Cards, loans, BNPL, किराया, किसी दोस्त का पैसा। एक कुल रकम, और एक तारीख जिसकी ओर आप बढ़ रहे हैं।
02
देखें आपका पैसा कहाँ गया।
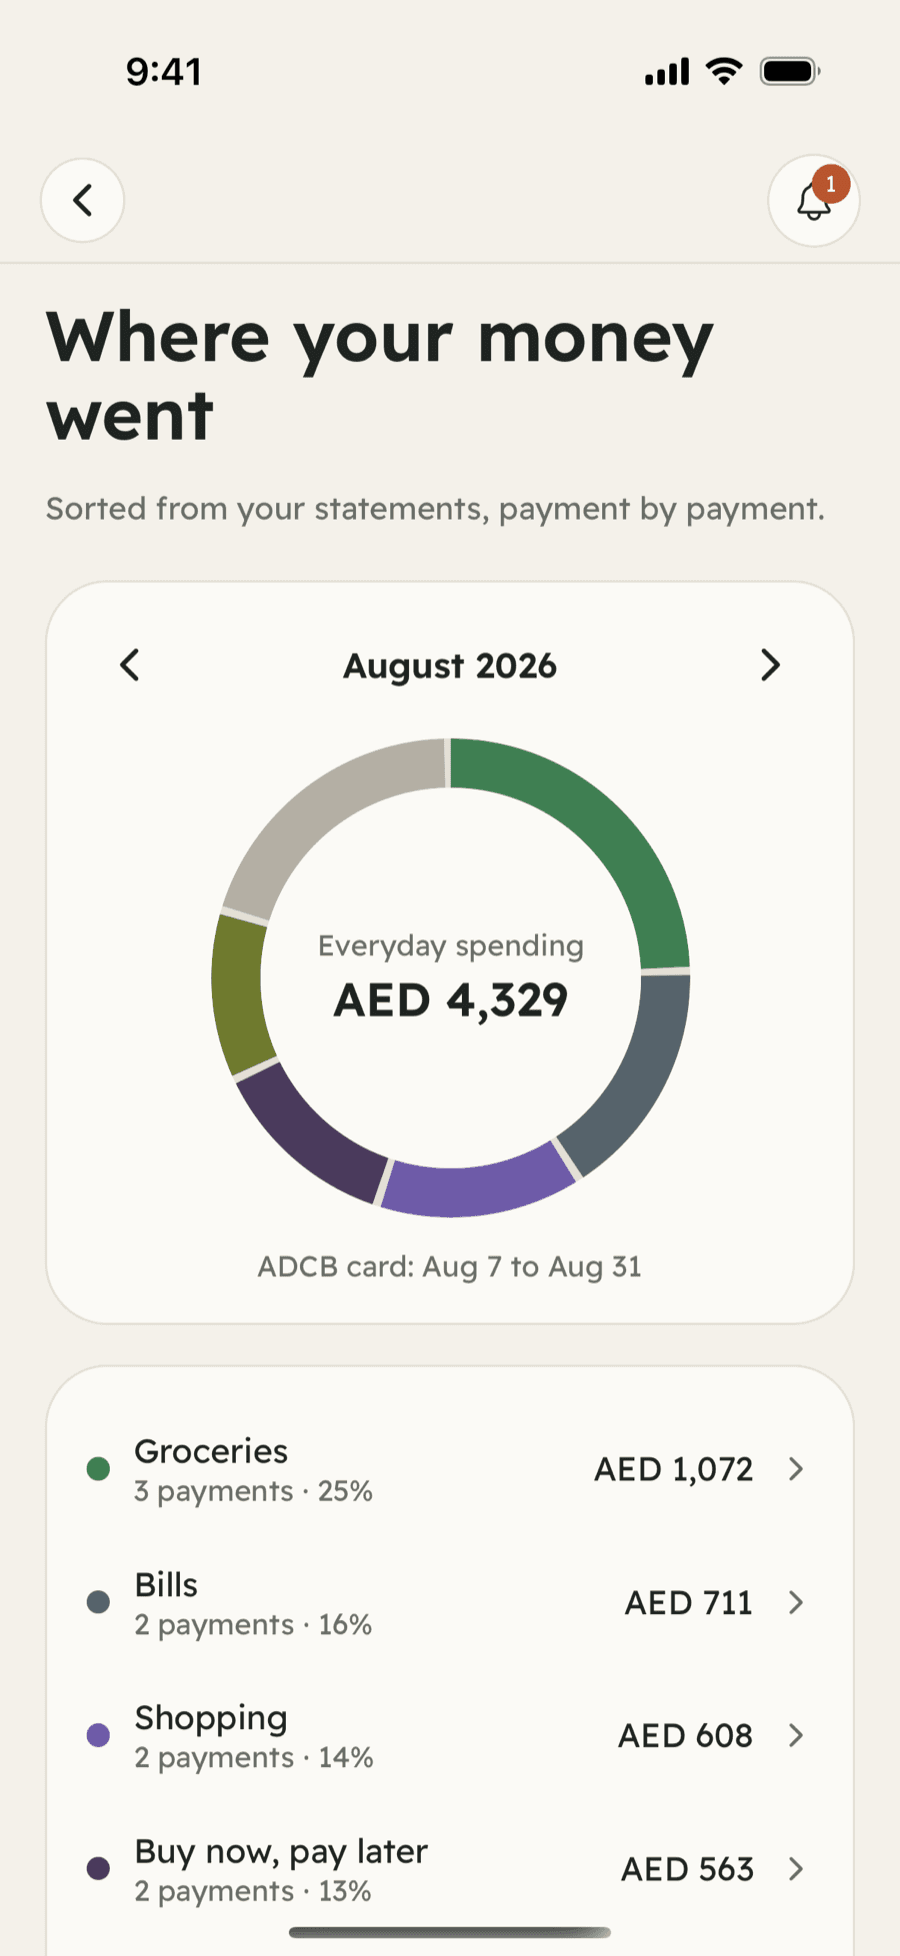
बैंक या कार्ड स्टेटमेंट दें, Hisab हर भुगतान को उसकी श्रेणी में रख देगा: किराना, डिलीवरी ऐप, बिल, अभी ख़रीदें बाद में चुकाएँ। कुछ लिखना नहीं, और सब आपके फ़ोन पर रहता है।
03
जानिए पहले क्या चुकाना है, और क्यों।
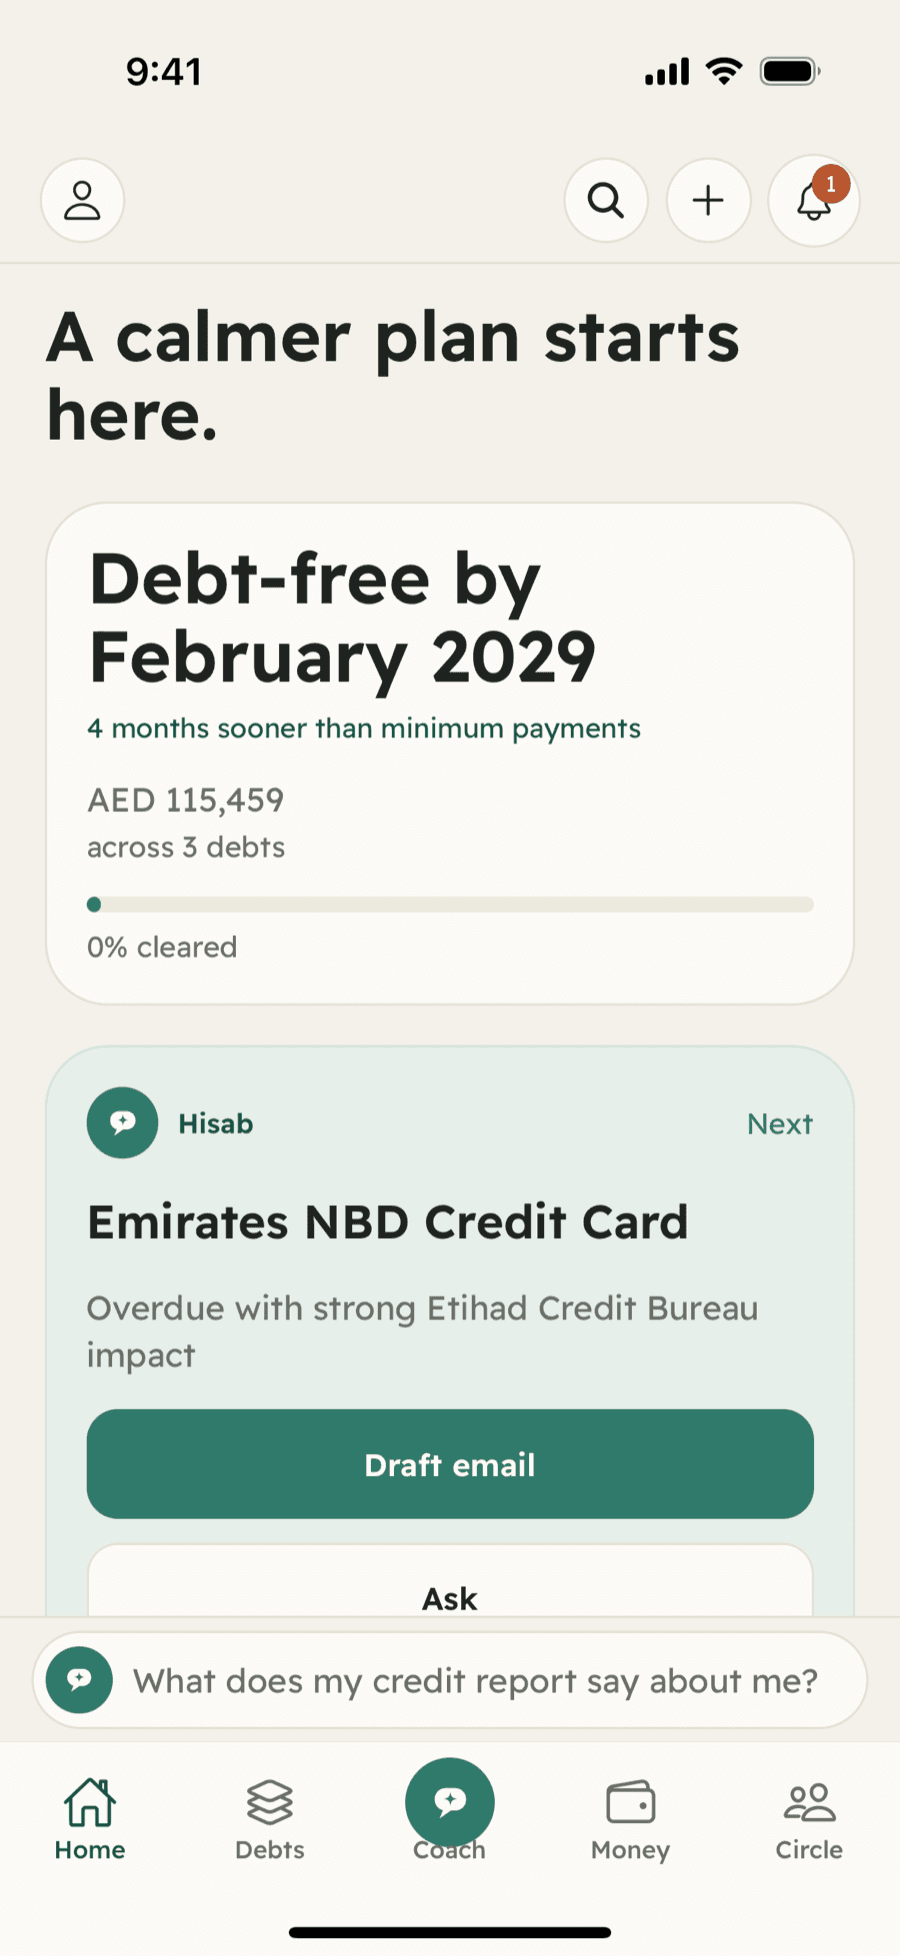
Hisab दबाव के हिसाब से रैंक करता है, रकम के नहीं: legal notice पहले, overdue उसके बाद, फिर सबसे ऊँचा interest। और हर बार वजह बताता है।
04
30 सेकंड में अपने bank को लिखें।
Bank और स्थिति चुनें। Hisab आपकी भाषा में एक शांत, professional email draft करता है। आप पढ़ते हैं, जो चाहें बदलते हैं, और अपने account से भेजते हैं।
05
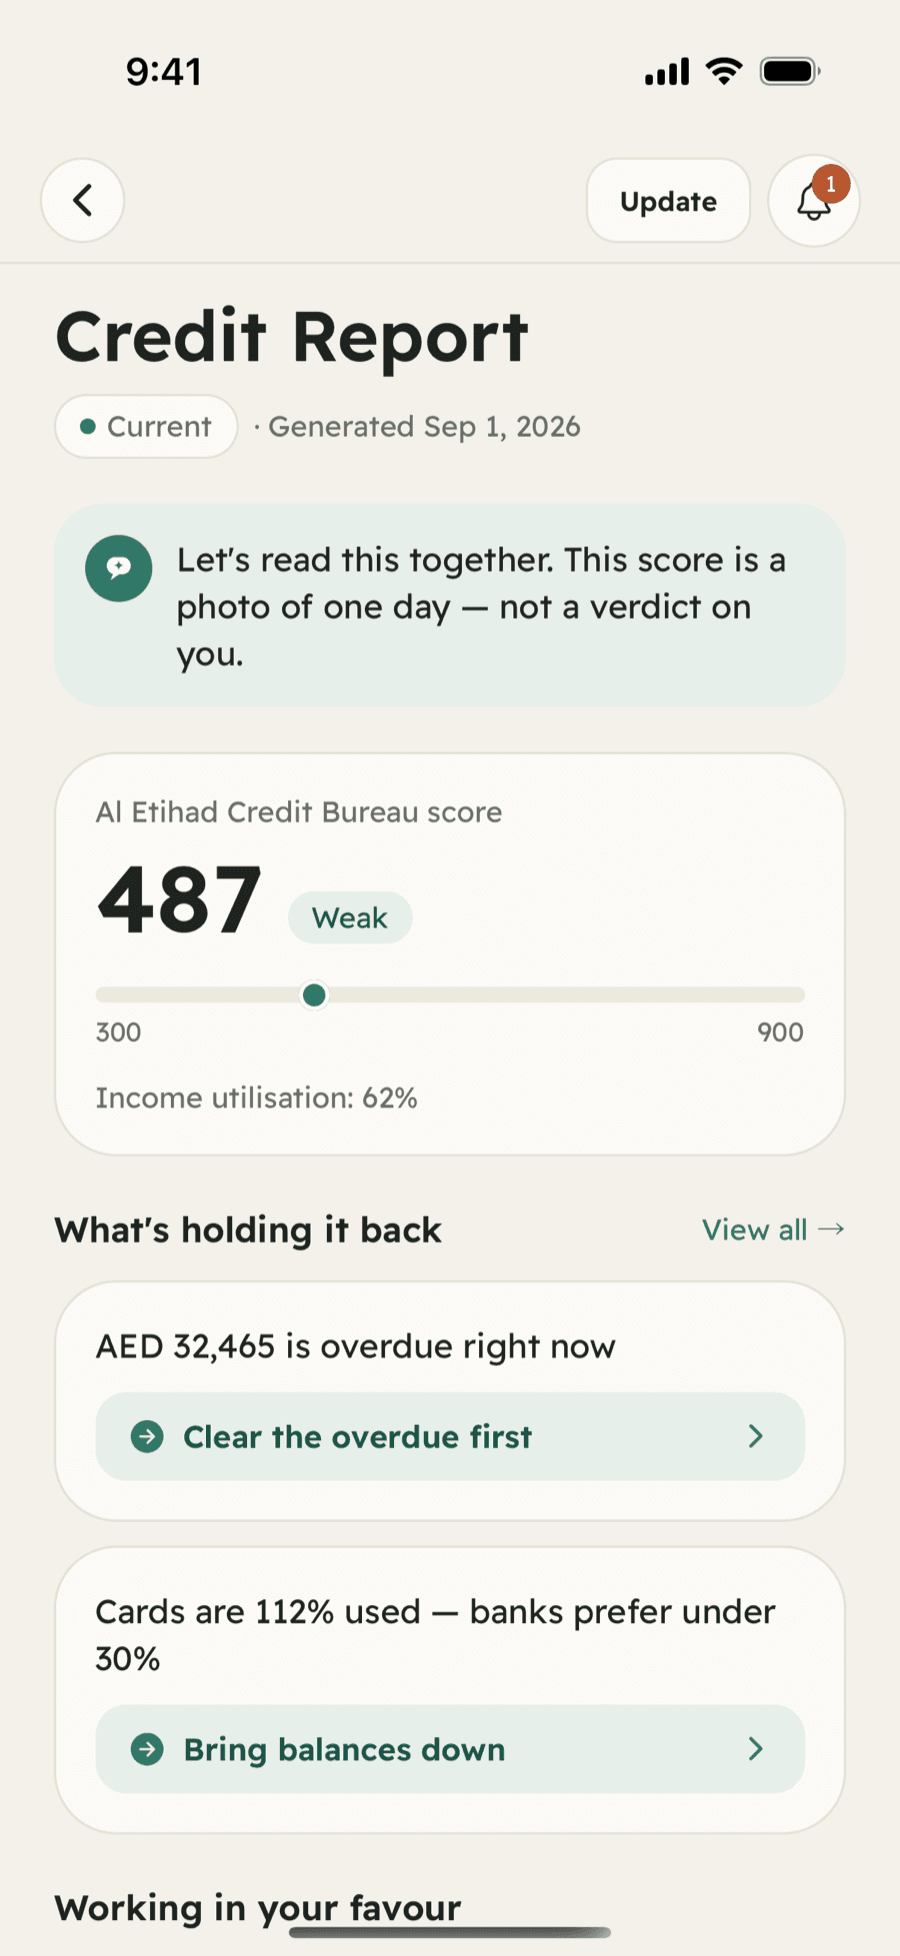
आपकी AECB report, आसान भाषा में।
Official report import करें और Hisab उसे आपको पढ़कर सुनाता है: score को क्या रोक रहा है, क्या पहले से आपके पक्ष में है, और पहले क्या करना है।
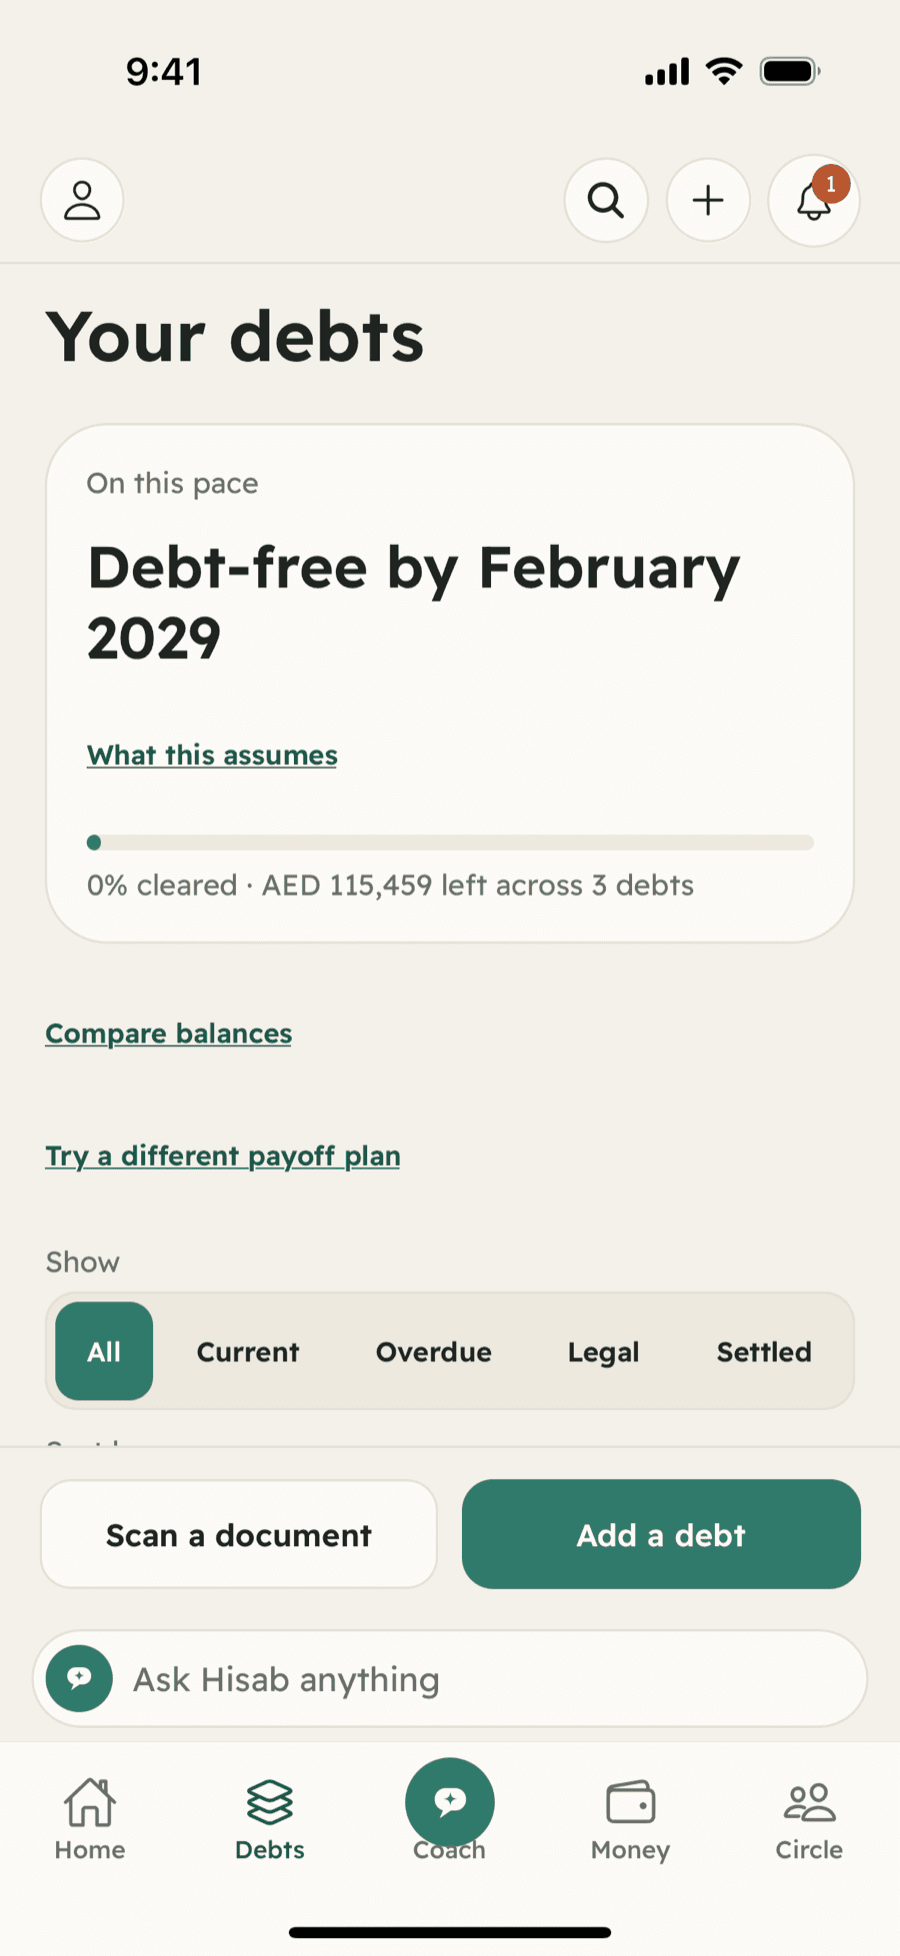
On this pace
Debt-free by February 2029
0% cleared · AED 115,459 left across 3 debts
01
हर क़र्ज़ एक शांत जगह पर।
Cards, loans, BNPL, किराया, किसी दोस्त का पैसा। एक कुल रकम, और एक तारीख जिसकी ओर आप बढ़ रहे हैं।
On this pace
Debt-free by February 2029
0% cleared · AED 115,459 left across 3 debts
02
देखें आपका पैसा कहाँ गया।
बैंक या कार्ड स्टेटमेंट दें, Hisab हर भुगतान को उसकी श्रेणी में रख देगा: किराना, डिलीवरी ऐप, बिल, अभी ख़रीदें बाद में चुकाएँ। कुछ लिखना नहीं, और सब आपके फ़ोन पर रहता है।
Everyday spending · August 2026
AED 4,329
Groceries25%AED 1,072
Bills16%AED 711
Shopping14%AED 608
03
जानिए पहले क्या चुकाना है, और क्यों।
Hisab दबाव के हिसाब से रैंक करता है, रकम के नहीं: legal notice पहले, overdue उसके बाद, फिर सबसे ऊँचा interest। और हर बार वजह बताता है।
Emirates NBD Credit Card
Overdue with strong Etihad Credit Bureau impact
04
30 सेकंड में अपने bank को लिखें।
Bank और स्थिति चुनें। Hisab आपकी भाषा में एक शांत, professional email draft करता है। आप पढ़ते हैं, जो चाहें बदलते हैं, और अपने account से भेजते हैं।
Subject
Request for a temporary payment arrangement
05
आपकी AECB report, आसान भाषा में।
Official report import करें और Hisab उसे आपको पढ़कर सुनाता है: score को क्या रोक रहा है, क्या पहले से आपके पक्ष में है, और पहले क्या करना है।
Al Etihad Credit Bureau score
487
What’s holding it back
Clear the overdue first
Working in your favour
No accounts in default
चार भाषाएँ
अपनी भाषा में पूछें। वही जवाब पाएँ।
हिसाब हिन्दी, अंग्रेज़ी, अरबी और उर्दू में सोचता है — सही दाएँ-से-बाएँ लेआउट के साथ, अनुवादित मेन्यू नहीं।
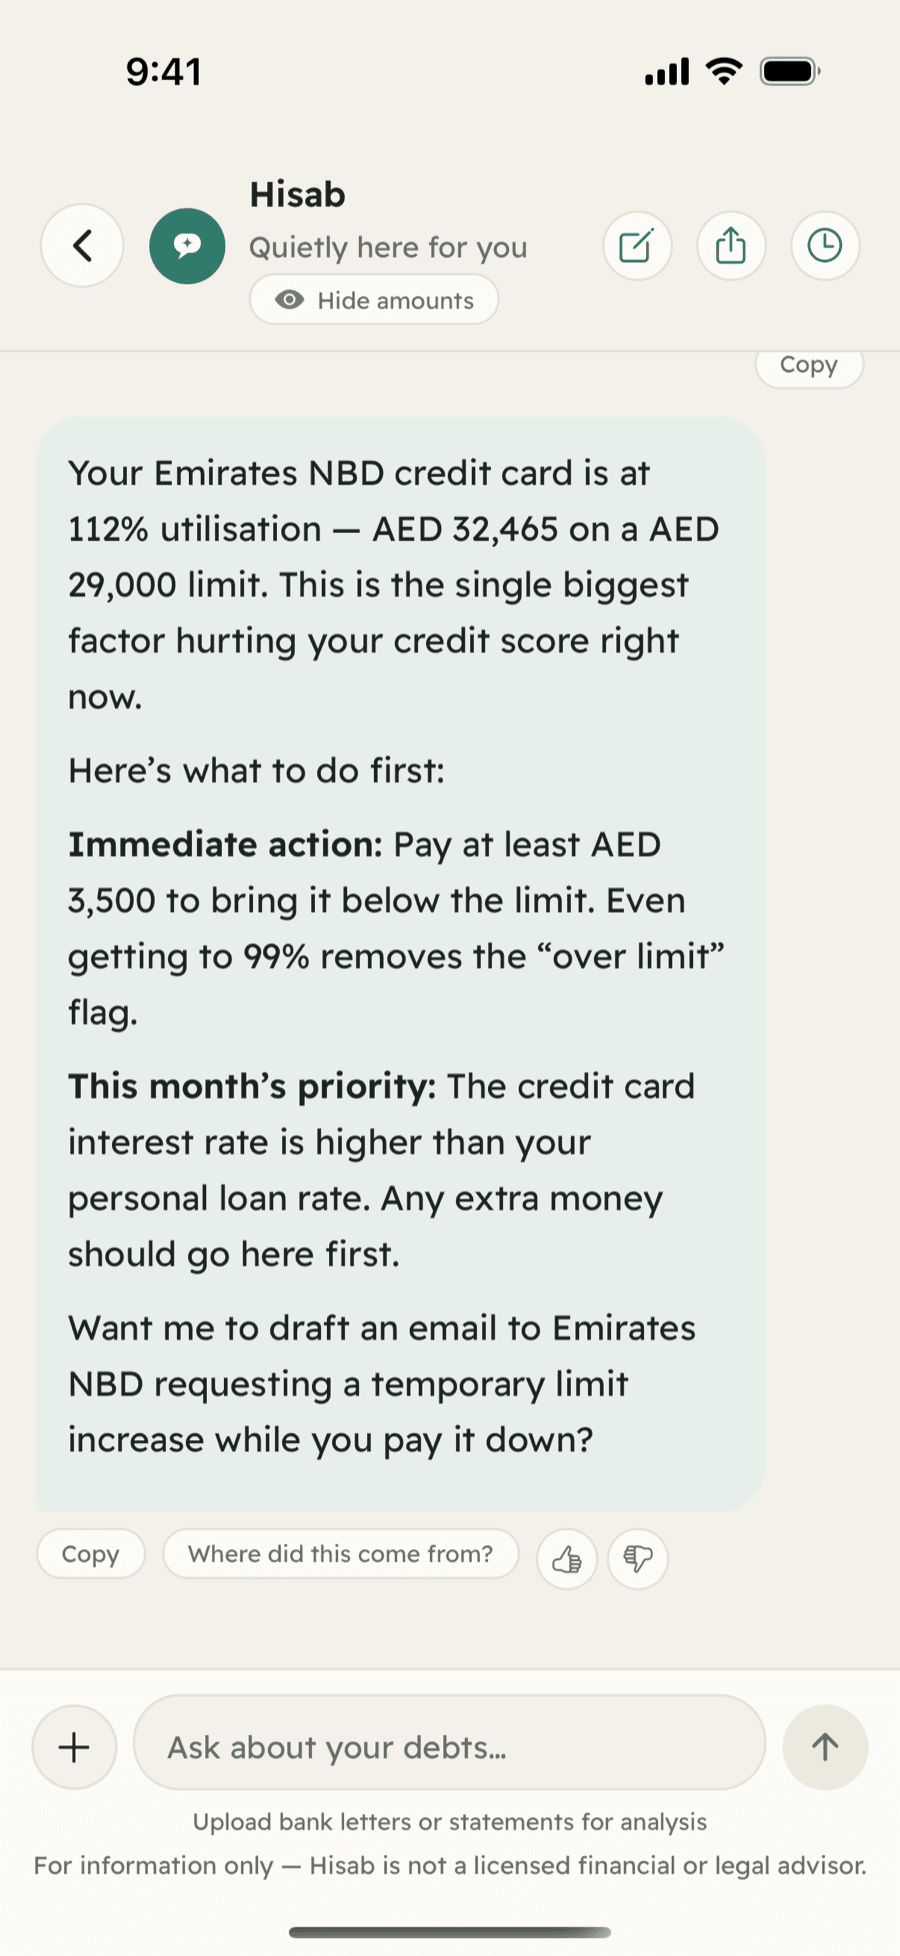
My Emirates NBD card is over its limit. What do I do first?
Pay at least AED 3,500 to get back under the limit — that removes the over-limit flag on your credit file. Any extra money goes here first: it's your most expensive debt.
بطاقة Emirates NBD تجاوزت حدّها. ماذا أفعل أولاً؟
ادفع ٣,٥٠٠ درهم على الأقل لتعود تحت الحد — هذا يزيل علامة تجاوز الحد من ملفك الائتماني. وأي مبلغ إضافي يذهب هنا أولاً، لأنها أغلى ديونك.
मेरा Emirates NBD कार्ड लिमिट से ऊपर चला गया है। सबसे पहले क्या करूँ?
कम से कम AED 3,500 चुकाकर लिमिट के नीचे आइए — इससे आपकी क्रेडिट फ़ाइल से ओवर-लिमिट का निशान हट जाता है। जो भी अतिरिक्त पैसा हो, पहले यहीं लगाइए: यह आपका सबसे महँगा कर्ज़ है।
میرا Emirates NBD کارڈ لمٹ سے اوپر چلا گیا ہے۔ سب سے پہلے کیا کروں؟
کم سے کم AED 3,500 ادا کر کے لمٹ کے نیچے آئیں — اس سے آپ کی کریڈٹ فائل سے اوور لمٹ کا نشان ہٹ جاتا ہے۔ جو بھی اضافی رقم ہو، پہلے یہاں لگائیں: یہ آپ کا سب سے مہنگا قرض ہے۔
Privacy
आपके records आपके phone पर रहते हैं। हमारे पास नहीं।
तीन बातें जो आज सच हैं और सच रहेंगी।
Records आपके phone पर रहते हैं
Debt records, salary details, और plans by default आपके phone पर रहते हैं
AI सिर्फ़ वही देखता है जो सवाल के लिए ज़रूरी है
AI features task के लिए ज़रूरी चीज़ ही securely भेजते हैं
एक tap में सब कुछ delete करें
कोई अकाउंट नहीं, कोई ईमेल नहीं, कोई फ़ोन नंबर नहीं — कभी नहीं
गाइड और टूल
उन सवालों के जवाब जो लोग रात 2 बजे Google करते हैं।
साफ़, UAE-विशिष्ट, उन लोगों द्वारा लिखे गए जो इससे गुज़रे हैं। गाइड अभी अंग्रेज़ी में हैं।
हमारा मिशन
हिसाब का मकसद है UAE के निवासियों को कर्ज़ से बाहर निकालना — मुफ़्त, निजी तौर पर, उनकी अपनी भाषा में।
एक कर्ज़-मुक्त UAE। 2030 तक यहाँ दस लाख लोग हिसाब से अपना बकाया चुका चुके हों, और UAE में कर्ज़ की बात करने में कोई शर्म न हो।
- यहाँ कर्ज़ सामान्य है। उस पर चुप्पी नहीं।
- कोई बिक्री नहीं। कोई विज्ञापन नहीं। आपके आँकड़े किसी को नहीं मिलते।
- आप किसी को कहानी नहीं देते। आप सिर्फ़ बकाया देते हैं।
- कर्ज़ में होना चरित्र की कमी नहीं है। यह गणित है, और गणित बदला जा सकता है।
- #DebtFreeUAE
सामान्य प्रश्न
UAE के एक्सपैट्स जो सवाल पूछते हैं
क्या Hisab मुफ़्त है?
हाँ। Hisab डाउनलोड और इस्तेमाल करना मुफ़्त है, और शुरू करने के लिए किसी अकाउंट की ज़रूरत नहीं। कोई विज्ञापन नहीं, और हम आपका डेटा नहीं बेचते।
क्या मुझे अपना बैंक अकाउंट जोड़ना होगा?
नहीं। आप अपने कर्ज़ खुद जोड़ते हैं या बैंक के पत्र और स्टेटमेंट स्कैन करते हैं — Hisab कभी आपके बैंक से नहीं जुड़ता और न ही आपका नेट-बैंकिंग लॉगिन माँगता है।
क्या मेरा वित्तीय डेटा निजी है?
आपके क़र्ज़ और documents आपके phone पर store होते हैं, और शुरू करने के लिए account ज़रूरी नहीं। AI features आपके सवाल का जवाब देने के लिए ज़रूरी details Google की AI को process करने भेजते हैं; Hisab के servers पर कुछ नहीं रखा जाता।
क्या मेरे बैंक को पता चलेगा कि मैं हिसाब इस्तेमाल करता हूँ?
नहीं। हिसाब कभी आपके बैंक से नहीं जुड़ता, ऑनलाइन-बैंकिंग लॉगइन नहीं माँगता, और आपकी ओर से किसी से संपर्क नहीं करता। आप अपने कर्ज़ खुद जोड़ते हैं, और जो ईमेल यह लिखता है उसे आप अपने पते से भेजते हैं, वह भी तब जब आप चाहें।
क्या हिसाब ट्रैवल बैन या पुलिस केस हटा सकता है?
कोई ऐप नहीं कर सकता। ट्रैवल बैन या केस आपके, लेनदार और अदालत के बीच का कानूनी मामला है। हिसाब आपको समझने में मदद करता है कि आप कहाँ खड़े हैं, आगे आम तौर पर क्या होता है, और बैंक को क्या लिखना है — ताकि आप अंदाज़ा लगाने के बजाय जल्दी कदम उठाएँ।
अगर मेरा फ़ोन खो जाए तो क्या होगा?
आपके रिकॉर्ड सिर्फ़ उसी फ़ोन पर रहते हैं, इसलिए नया फ़ोन नए से शुरू होता है। अभी आपके कर्ज़ों की कोई क्लाउड कॉपी नहीं है। कॉपी चाहिए तो ऐप से अपनी योजना PDF में निकालें और सुरक्षित रखें।
AECB क्या है, और क्या Hisab इसमें मदद करता है?
अल एतिहाद क्रेडिट ब्यूरो (AECB) UAE का आधिकारिक क्रेडिट ब्यूरो है। Hisab आपकी AECB रिपोर्ट पढ़कर दिखाता है कि क्या आपका स्कोर बिगाड़ रहा है और आगे क्या करना है।
क्या AI असिस्टेंट मेरी ओर से बैंक से संपर्क कर सकता है?
यह अंग्रेज़ी या अरबी में बातचीत और हार्डशिप ईमेल का ड्राफ़्ट बनाता है जिसे आप देखकर खुद भेजते हैं। Hisab आपकी अनुमति के बिना कभी किसी से संपर्क नहीं करता।
क्या मेरा बैंक सच में पेमेंट अरेंजमेंट के लिए मान जाएगा?
आमतौर पर बैंक आपके साथ मिलकर रास्ता निकालता है, लेकिन इसकी कोई गारंटी नहीं है। बैंक हर मामले को अलग से देखते हैं, और बैंक के लिए धीरे-धीरे पैसा वापस मिलना, बिल्कुल न मिलने से बेहतर है। वे क्या ऑफ़र करेंगे यह कर्ज़ के प्रकार पर निर्भर करता है, और हो सकता है वह ठीक वैसा न हो जैसा आपने माँगा: अगर आप लिमिट से ऊपर गए क्रेडिट कार्ड पर एक महीना बिना ब्याज माँगते हैं, तो बैंक इसके बजाय बकाया रकम को कुछ महीनों की तय किश्तों में बदलने का ऑफ़र दे सकता है।
अगर मैं भुगतान नहीं कर पा रहा हूँ तो बैंक से क्या माँग सकता हूँ?
आम विकल्प हैं: क्रेडिट कार्ड के बकाये को तय मासिक किश्तों में बदलना, पेमेंट हॉलिडे जिसमें लोन की किश्तें कुछ समय के लिए रुक जाती हैं, लोन की रीस्ट्रक्चरिंग ताकि लंबी अवधि में हर किश्त छोटी हो जाए, या कई कर्ज़ों को एक लोन में जोड़ना ताकि हर महीने एक ही भुगतान हो। पेमेंट हॉलिडे के दौरान भी ब्याज या प्रॉफ़िट जुड़ता रह सकता है, इसलिए मानने से पहले पूछ लें कि इसकी कुल लागत कितनी होगी।
अगर बैंक मना कर दे, कुछ और ऑफ़र करे, या जवाब ही न दे तो?
अलग ऑफ़र मिलना सामान्य है। इसे बातचीत की शुरुआत समझें: जवाब में बताएँ कि आप हर महीने असल में कितना दे सकते हैं, और किसी भी बात पर हाँ कहने से पहले आखिरी शर्तें लिखित में लें। अगर जवाब न आए, तो फ़ोन करके या ब्रांच जाकर फ़ॉलो-अप करें। अगर आपको लगता है कि बैंक ने आपके साथ गलत व्यवहार किया है और उसकी अपनी शिकायत प्रक्रिया से मामला नहीं सुलझा, तो आप मुफ़्त में सनदक से शिकायत कर सकते हैं, जो UAE में बैंकों की शिकायतें सुनने वाली लोकपाल इकाई है।
मुझे बैंक से भुगतान चूकने से पहले संपर्क करना चाहिए या बाद में?
हो सके तो पहले। जब तक आपका खाता नियमित है, आपके पास सबसे ज़्यादा विकल्प होते हैं, और आप लेट फ़ीस और अपनी क्रेडिट रिपोर्ट पर छूटे भुगतान से बचते हैं। अगर एक भुगतान पहले ही छूट चुका है, तब भी लिखें: बैंक को जितनी जल्दी आपकी बात पता चलेगी, प्लान पर सहमति की उतनी ज़्यादा गुंजाइश होगी।
क्या पेमेंट अरेंजमेंट से मेरा क्रेडिट स्कोर खराब होगा?
जिस अरेंजमेंट पर बैंक औपचारिक रूप से सहमत हो, उसे आमतौर पर छूटे भुगतान के रूप में रिपोर्ट नहीं किया जाना चाहिए, इसलिए इससे आपका स्कोर डिफ़ॉल्ट की तरह खराब नहीं होना चाहिए। फिर भी मानकर न चलें। सहमति देने से पहले बैंक से लिखित में पूछें कि इस अरेंजमेंट की जानकारी अल एतिहाद क्रेडिट ब्यूरो (AECB) को कैसे दी जाएगी।
क्या Hisab अरबी, हिंदी और उर्दू में काम करता है?
हाँ — पूरा ऐप अंग्रेज़ी, अरबी, हिंदी और उर्दू में उपलब्ध है, और अरबी व उर्दू के लिए पूरी दाएँ-से-बाएँ लेआउट के साथ।
“हिसाब” का क्या मतलब है, और ऐप का नाम यही क्यों है?
हिसाब (حساب, hisaab) अरबी, हिन्दी और उर्दू में हिसाब-किताब, गणना और लेखा-जोखा का शब्द है — “हिसाब लगाना” यानी गणना करना, “हिसाब देना” यानी जवाब देना। हिसाब ऐप UAE के निवासियों के लिए मुफ़्त, निजी कर्ज़ ऐप है जो ठीक यही करता है: आपका बकाया, पहले क्या चुकाना है, और वह दिन जब आप कर्ज़-मुक्त होंगे।