امارات میں ہر اُس شخص کے لیے جو کچھ ادا کر رہا ہے
وہ دن دیکھیں جب آپ قرض سے آزاد ہوں گے۔
حساب آپ کو دکھاتا ہے کہ آپ پر کتنا قرض ہے، پہلے کیا ادا کرنا ہے، اور بینک سے کیا کہنا ہے۔ مفت، آپ کے فون پر، اردو، انگریزی، عربی یا ہندی میں۔ اکاؤنٹ کی ضرورت نہیں۔
حساب لگائیں
کوئی بھی نمبر بدلیں۔ تاریخ بدل جاتی ہے۔
قرض سے آزاد تک
ستمبر 2028
24 مہینے · آج AED 115,459 · راستے میں AED 15,576 سود
صرف کم از کم ادا کرنے سے 12 مہینے پہلے اور AED 6,450 کی بچت۔
آپ جو بھی لکھتے ہیں وہ اس صفحے سے باہر نہیں جاتا۔ نہ ای میل، نہ سائن اپ۔
پورا کیلکولیٹر کھولیںآپ اکیلے نہیں ہیں
یہاں قرض معمول کی بات ہے۔ اس پر خاموشی نہیں۔
امارات میں زیادہ تر لوگ کچھ ادا کر رہے ہیں، اور زیادہ تر رات 2 بجے اکیلے حساب لگاتے ہیں۔ حساب اس لیے ہے کہ انھیں ایسا نہ کرنا پڑے۔
یہ کیسے کام کرتا ہے
خطوں کے ڈھیر سے ایک پرسکون plan تک۔
جو بقایا ہے، چار زبانوں میں سے کسی میں add کریں۔ Hisab بتاتا ہے پہلے کیا ادا کرنا ہے، آپ کی طرف سے bank کو لکھتا ہے، اور بتاتا ہے کہ آپ کی AECB report آپ کے بارے میں کیا کہتی ہے۔ مفت، آپ کے فون پر، بغیر account۔
01
ہر قرض ایک پرسکون جگہ پر۔
Cards، loans، BNPL، کرایہ، کسی دوست کی رقم۔ ایک کل رقم، اور ایک تاریخ جس کی طرف آپ بڑھ رہے ہیں۔
02
دیکھیں آپ کا پیسہ کہاں گیا۔
بینک یا کارڈ اسٹیٹمنٹ دیں، Hisab ہر ادائیگی کو اس کی قسم میں رکھ دے گا: راشن، ڈیلیوری ایپس، بل، ابھی خریدیں بعد میں ادا کریں۔ کچھ لکھنا نہیں، اور سب آپ کے فون پر رہتا ہے۔
03
جانیں پہلے کیا ادا کرنا ہے، اور کیوں۔
Hisab دباؤ کے حساب سے ترتیب دیتا ہے، رقم کے نہیں: legal notice پہلے، overdue اس کے بعد، پھر سب سے زیادہ interest۔ اور ہر بار وجہ بتاتا ہے۔
04
30 سیکنڈ میں اپنے bank کو لکھیں۔
Bank اور صورتحال چنیں۔ Hisab آپ کی زبان میں ایک پرسکون، professional email draft کرتا ہے۔ آپ پڑھتے ہیں، جو چاہیں بدلتے ہیں، اور اپنے account سے بھیجتے ہیں۔
05
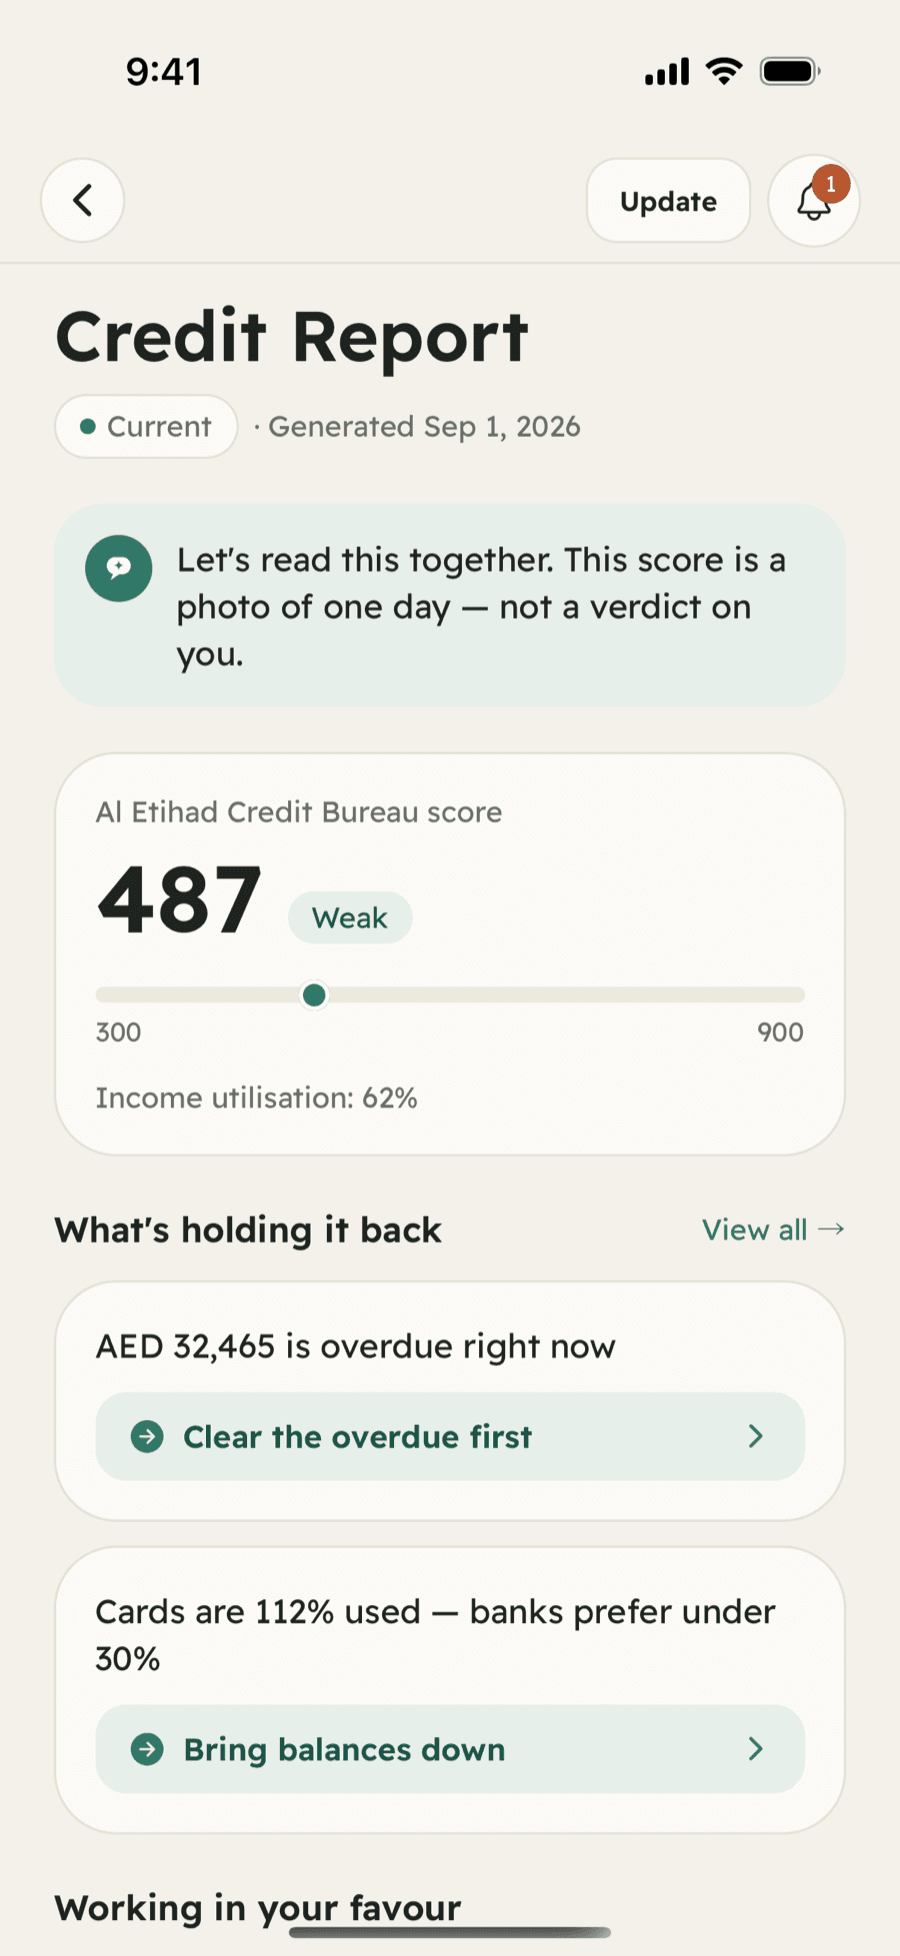
آپ کی AECB report، آسان زبان میں۔
Official report import کریں اور Hisab اسے آپ کو پڑھ کر سناتا ہے: score کو کیا روک رہا ہے، کیا پہلے سے آپ کے حق میں ہے، اور پہلے کیا کرنا ہے۔
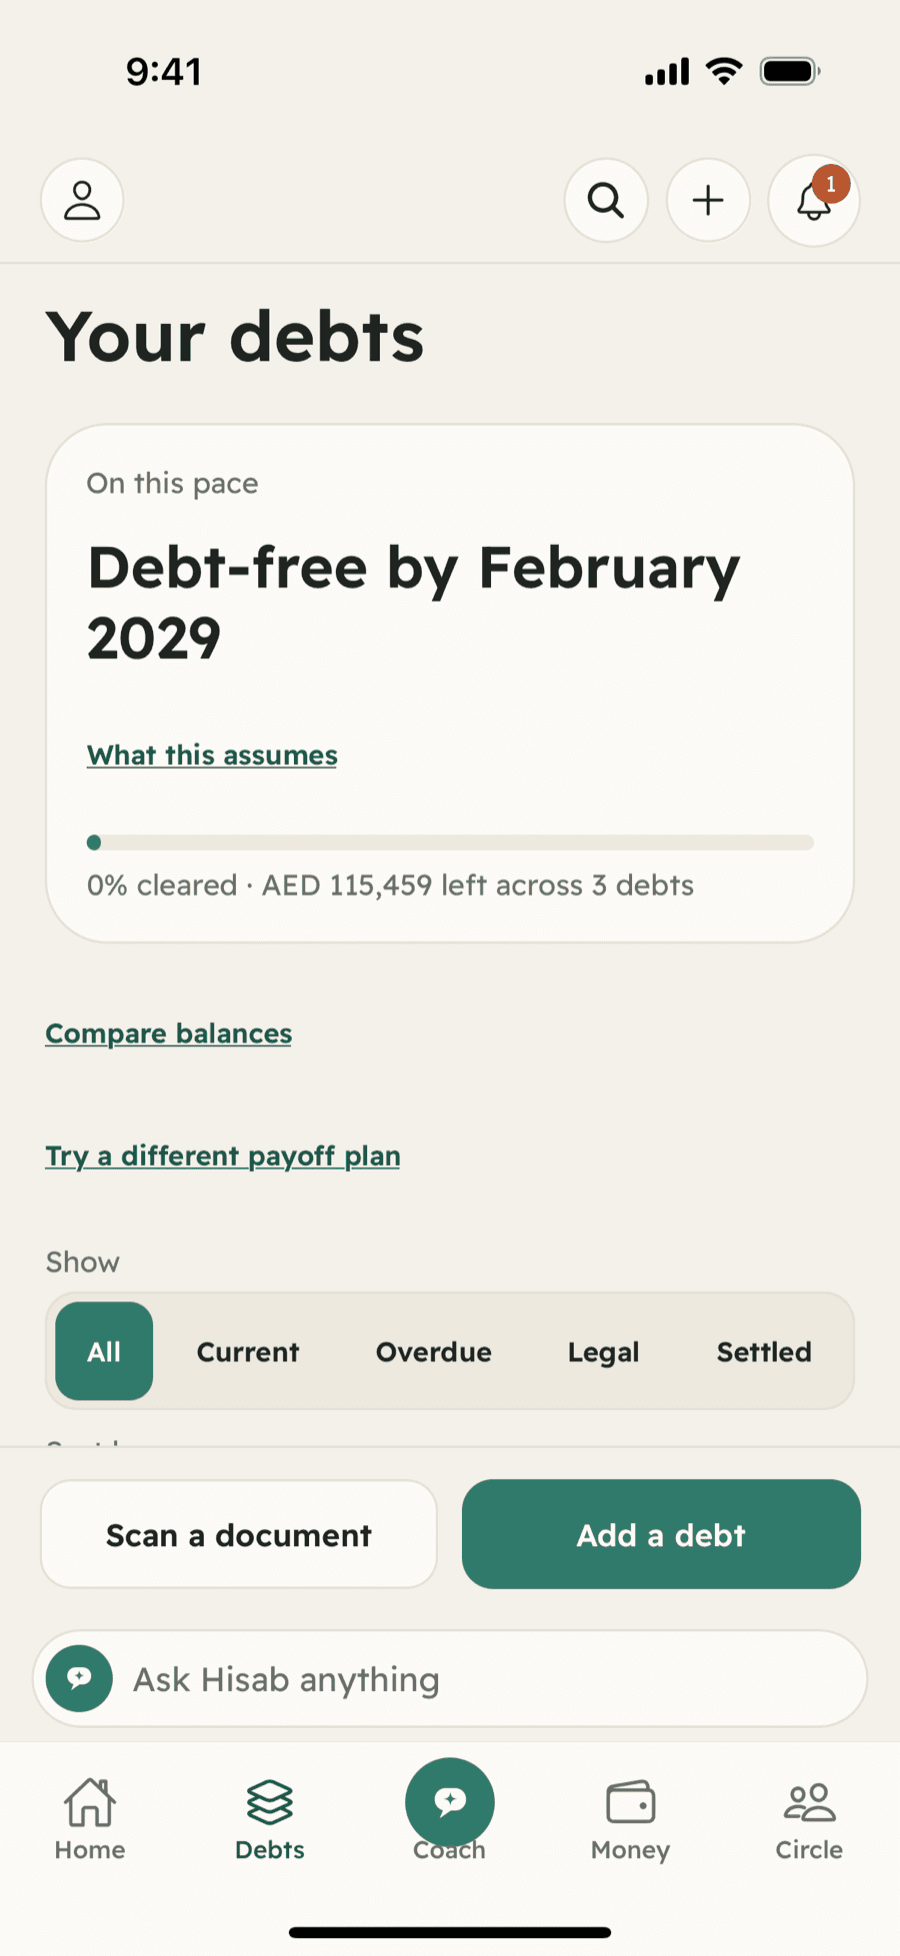
On this pace
Debt-free by February 2029
0% cleared · AED 115,459 left across 3 debts
01
ہر قرض ایک پرسکون جگہ پر۔
Cards، loans، BNPL، کرایہ، کسی دوست کی رقم۔ ایک کل رقم، اور ایک تاریخ جس کی طرف آپ بڑھ رہے ہیں۔
On this pace
Debt-free by February 2029
0% cleared · AED 115,459 left across 3 debts
02
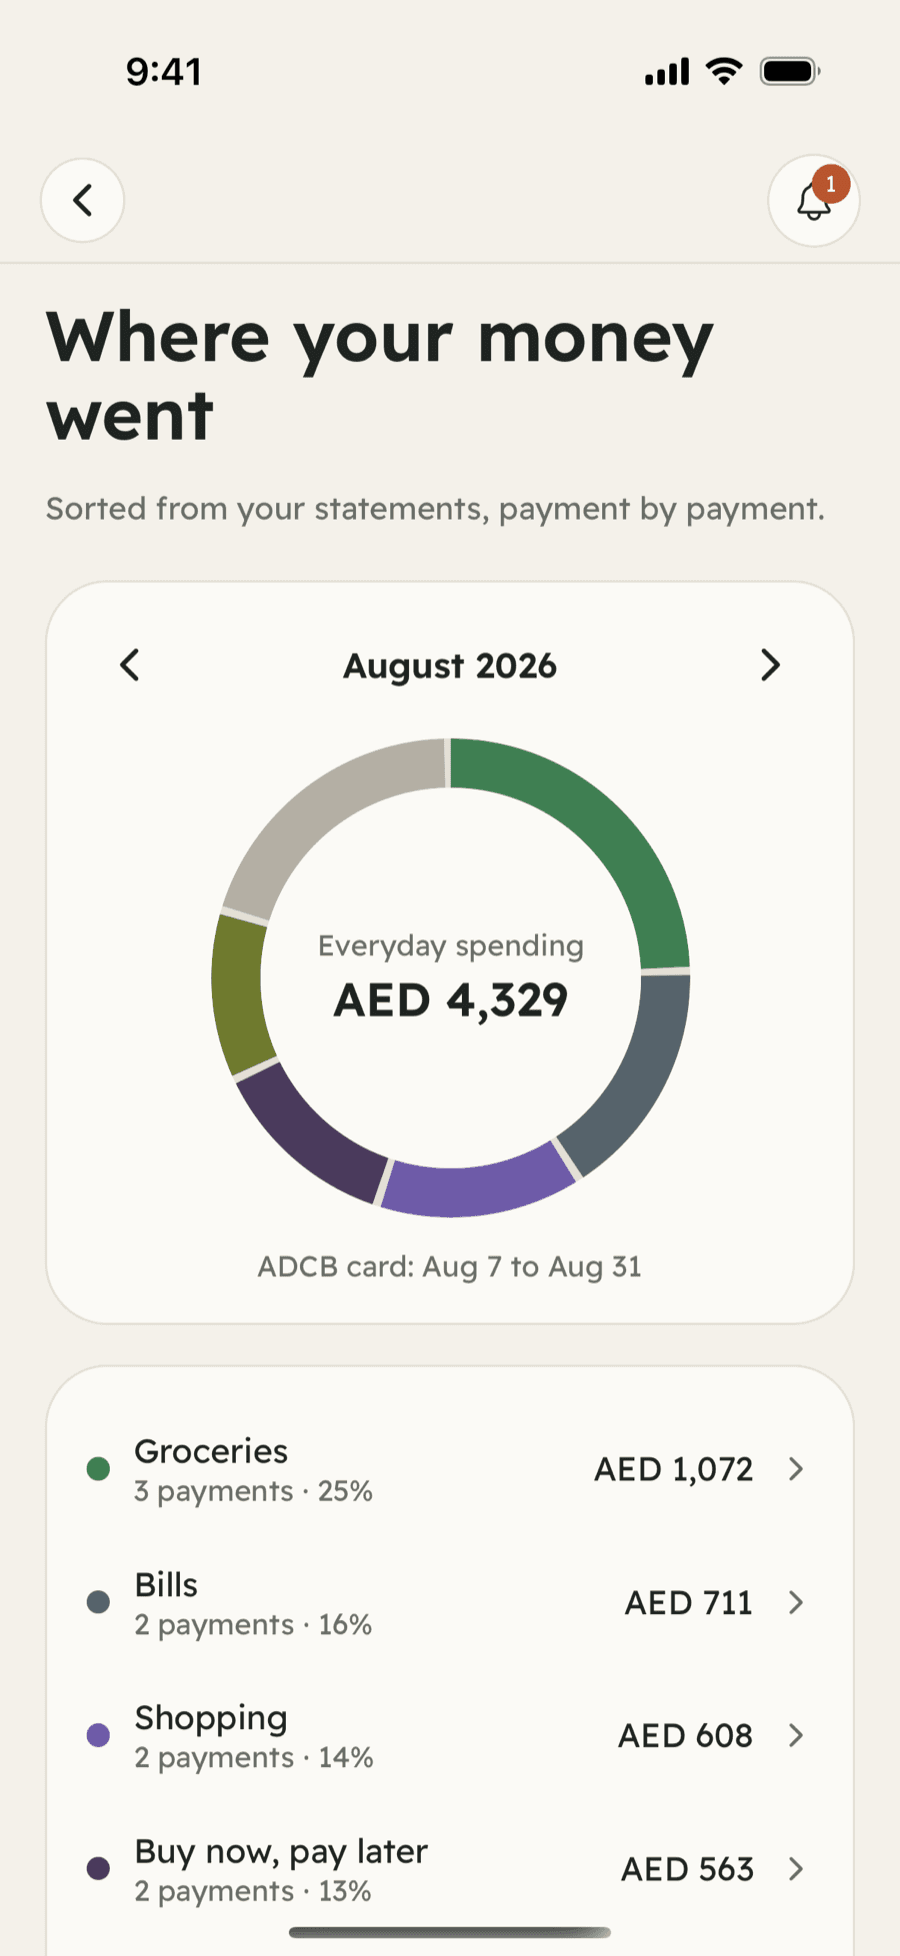
دیکھیں آپ کا پیسہ کہاں گیا۔
بینک یا کارڈ اسٹیٹمنٹ دیں، Hisab ہر ادائیگی کو اس کی قسم میں رکھ دے گا: راشن، ڈیلیوری ایپس، بل، ابھی خریدیں بعد میں ادا کریں۔ کچھ لکھنا نہیں، اور سب آپ کے فون پر رہتا ہے۔
Everyday spending · August 2026
AED 4,329
Groceries25%AED 1,072
Bills16%AED 711
Shopping14%AED 608
03
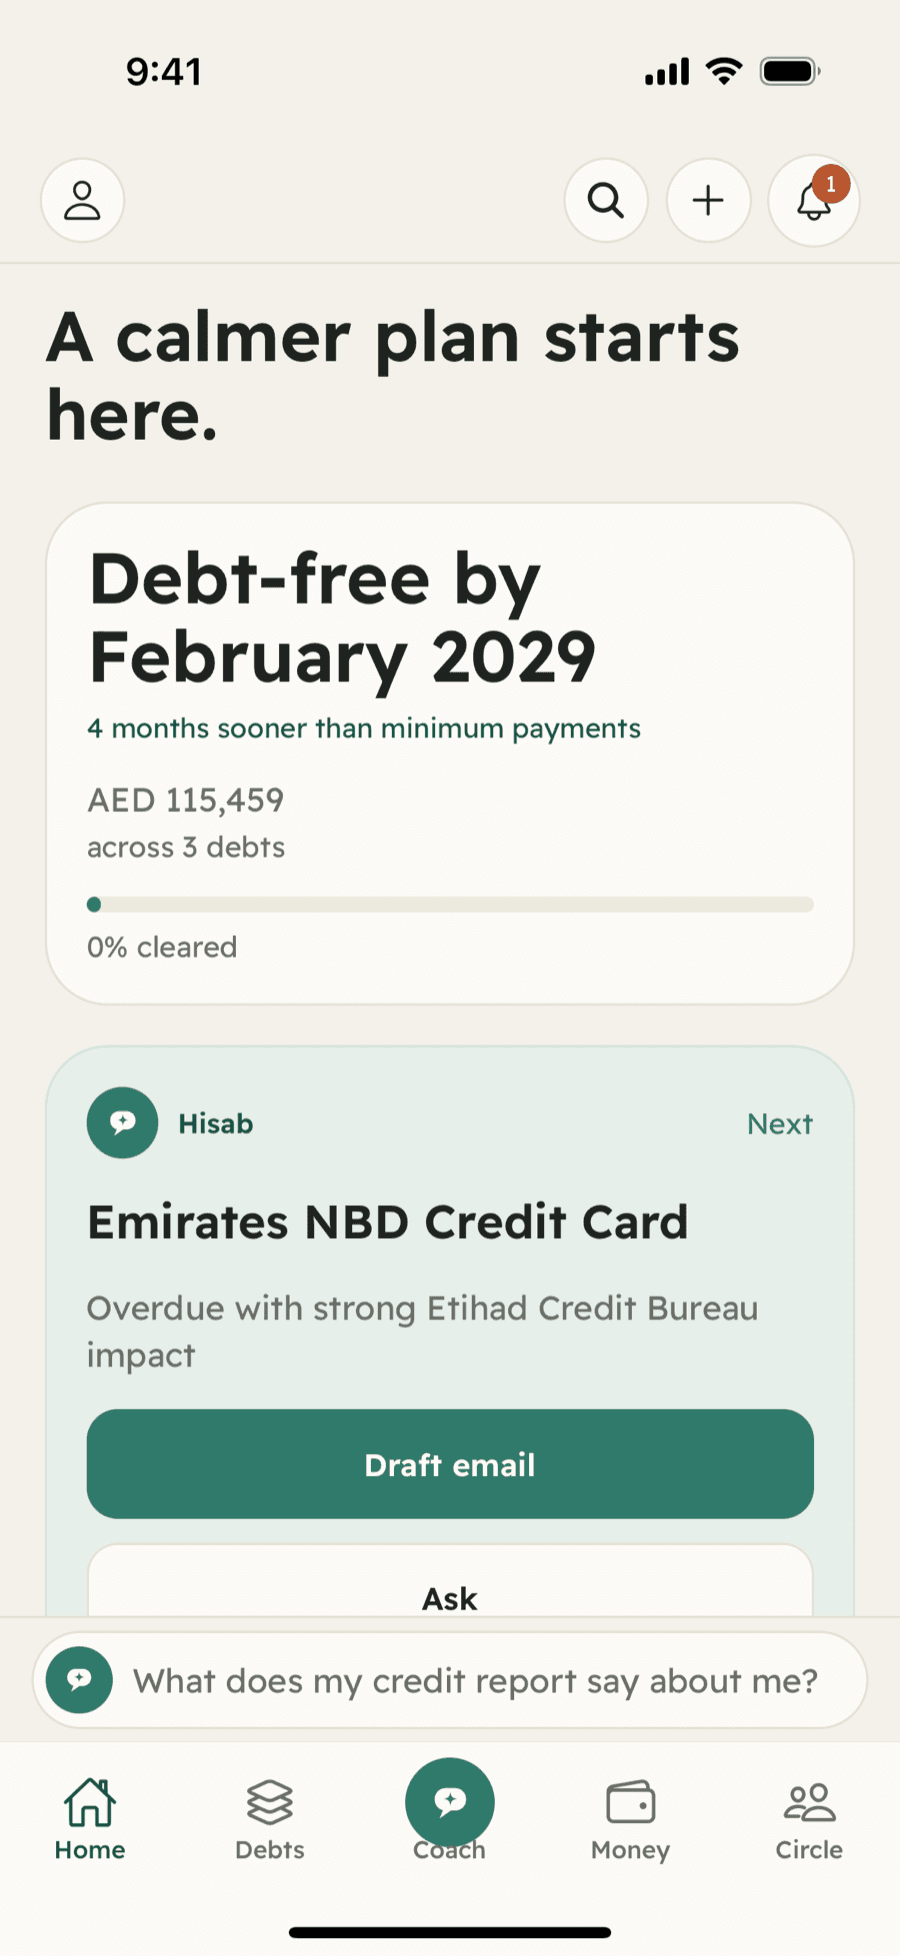
جانیں پہلے کیا ادا کرنا ہے، اور کیوں۔
Hisab دباؤ کے حساب سے ترتیب دیتا ہے، رقم کے نہیں: legal notice پہلے، overdue اس کے بعد، پھر سب سے زیادہ interest۔ اور ہر بار وجہ بتاتا ہے۔
Emirates NBD Credit Card
Overdue with strong Etihad Credit Bureau impact
04
30 سیکنڈ میں اپنے bank کو لکھیں۔
Bank اور صورتحال چنیں۔ Hisab آپ کی زبان میں ایک پرسکون، professional email draft کرتا ہے۔ آپ پڑھتے ہیں، جو چاہیں بدلتے ہیں، اور اپنے account سے بھیجتے ہیں۔
Subject
Request for a temporary payment arrangement
05
آپ کی AECB report، آسان زبان میں۔
Official report import کریں اور Hisab اسے آپ کو پڑھ کر سناتا ہے: score کو کیا روک رہا ہے، کیا پہلے سے آپ کے حق میں ہے، اور پہلے کیا کرنا ہے۔
Al Etihad Credit Bureau score
487
What’s holding it back
Clear the overdue first
Working in your favour
No accounts in default
چار زبانیں
اپنی زبان میں پوچھیں۔ وہی جواب پائیں۔
حساب اردو، انگریزی، عربی اور ہندی میں سوچتا ہے — درست دائیں سے بائیں لے آؤٹ کے ساتھ، ترجمہ شدہ مینو نہیں۔
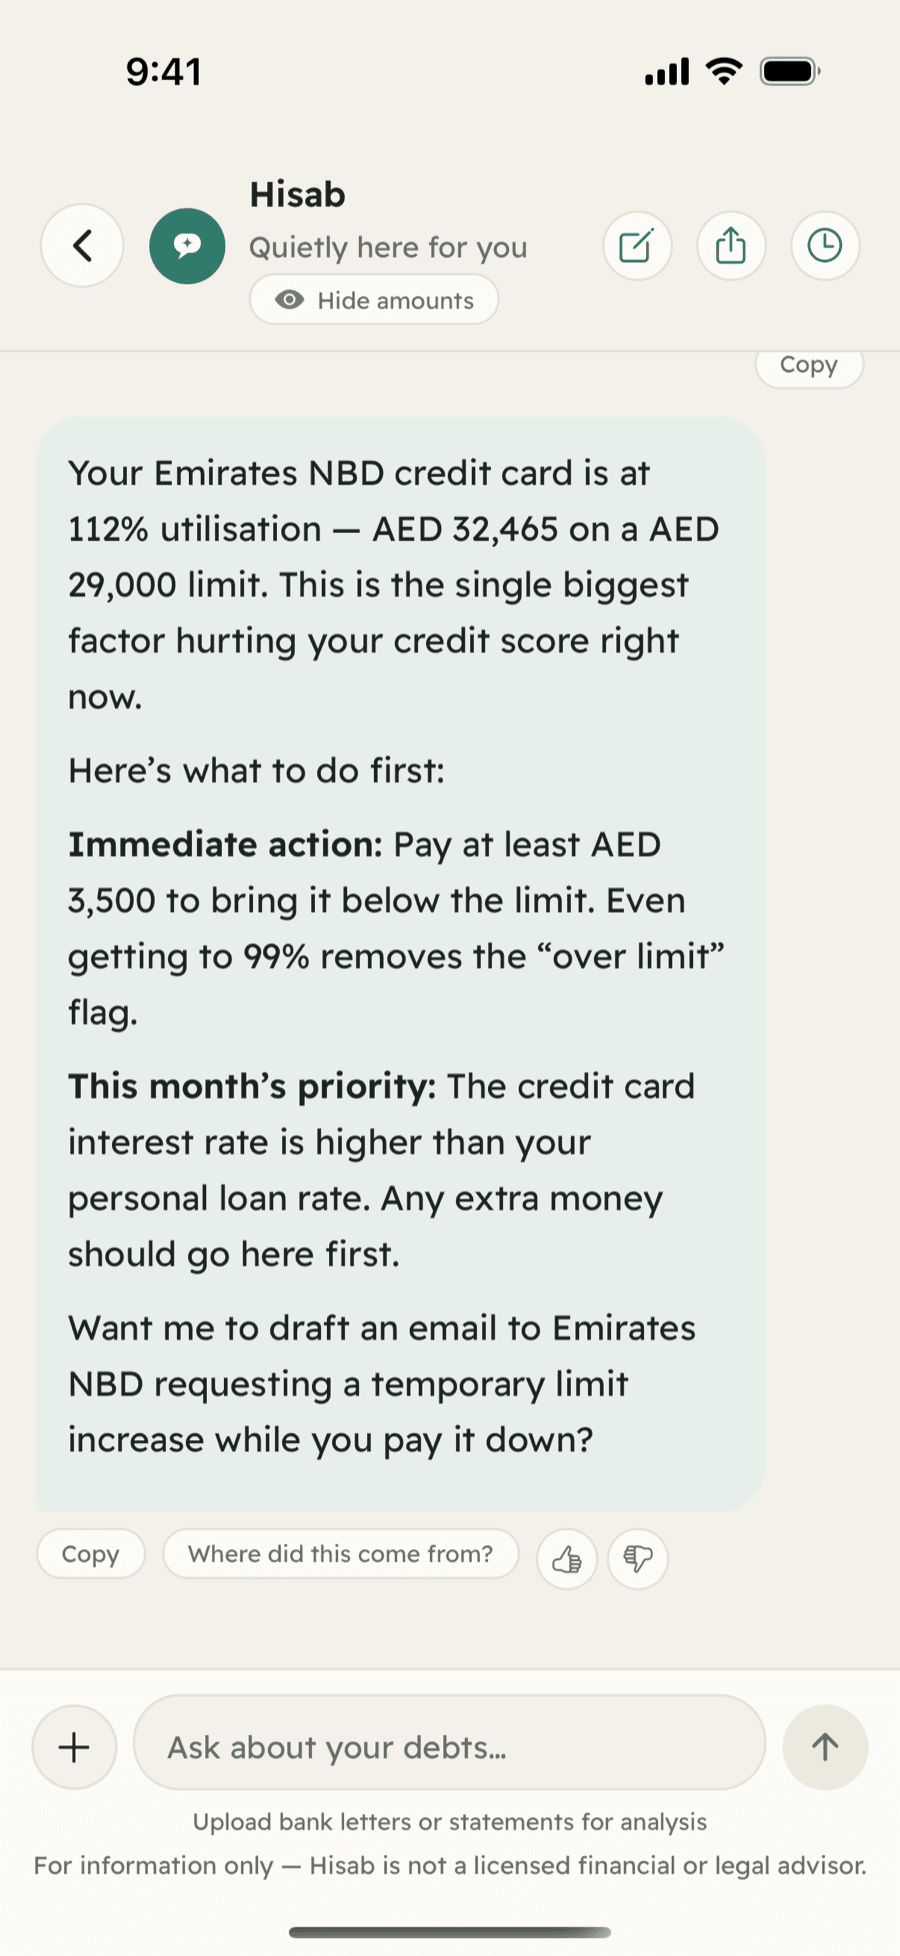
My Emirates NBD card is over its limit. What do I do first?
Pay at least AED 3,500 to get back under the limit — that removes the over-limit flag on your credit file. Any extra money goes here first: it's your most expensive debt.
بطاقة Emirates NBD تجاوزت حدّها. ماذا أفعل أولاً؟
ادفع ٣,٥٠٠ درهم على الأقل لتعود تحت الحد — هذا يزيل علامة تجاوز الحد من ملفك الائتماني. وأي مبلغ إضافي يذهب هنا أولاً، لأنها أغلى ديونك.
मेरा Emirates NBD कार्ड लिमिट से ऊपर चला गया है। सबसे पहले क्या करूँ?
कम से कम AED 3,500 चुकाकर लिमिट के नीचे आइए — इससे आपकी क्रेडिट फ़ाइल से ओवर-लिमिट का निशान हट जाता है। जो भी अतिरिक्त पैसा हो, पहले यहीं लगाइए: यह आपका सबसे महँगा कर्ज़ है।
میرا Emirates NBD کارڈ لمٹ سے اوپر چلا گیا ہے۔ سب سے پہلے کیا کروں؟
کم سے کم AED 3,500 ادا کر کے لمٹ کے نیچے آئیں — اس سے آپ کی کریڈٹ فائل سے اوور لمٹ کا نشان ہٹ جاتا ہے۔ جو بھی اضافی رقم ہو، پہلے یہاں لگائیں: یہ آپ کا سب سے مہنگا قرض ہے۔
Privacy
آپ کے records آپ کے فون پر رہتے ہیں۔ ہمارے پاس نہیں۔
تین باتیں جو آج سچ ہیں اور سچ رہیں گی۔
Records آپ کے فون پر رہتے ہیں
Debt records، salary details، اور plans default طور پر آپ کے فون پر رہتے ہیں
AI صرف وہی دیکھتا ہے جو سوال کے لیے ضروری ہے
AI features task کے لیے صرف ضروری چیز secure طریقے سے بھیجتے ہیں
ایک tap میں سب کچھ delete کریں
نہ کوئی اکاؤنٹ، نہ ای میل، نہ فون نمبر — کبھی نہیں
گائیڈز اور ٹولز
اُن سوالوں کے جواب جو لوگ رات 2 بجے Google کرتے ہیں۔
سادہ، امارات کے لیے مخصوص، اُن لوگوں کے لکھے ہوئے جو اس سے گزرے ہیں۔ گائیڈز ابھی انگریزی میں ہیں۔
ہمارا مشن
حساب اس لیے ہے کہ متحدہ عرب امارات کے رہائشیوں کو قرض سے نکالے — مفت، پرائیویٹ، اور ان کی اپنی زبان میں۔
ایک قرض سے آزاد امارات۔ 2030 تک یہاں دس لاکھ لوگ حساب کے ذریعے اپنا قرض ادا کر چکے ہوں، اور امارات میں قرض کی بات کرنے میں کوئی شرم نہ ہو۔
- یہاں قرض معمول کی بات ہے۔ اس پر خاموشی نہیں۔
- کوئی فروخت نہیں۔ کوئی اشتہار نہیں۔ آپ کے اعداد کسی کو نہیں ملتے۔
- آپ کسی کو کہانی کے مقروض نہیں۔ آپ صرف بقایا کے مقروض ہیں۔
- قرض میں ہونا کردار کی خامی نہیں۔ یہ حساب ہے، اور حساب بدلا جا سکتا ہے۔
- #DebtFreeUAE
عمومی سوالات
یو اے ای کے ایکسپیٹس کے سوالات
کیا Hisab مفت ہے؟
جی ہاں۔ Hisab ڈاؤن لوڈ اور استعمال کرنا مفت ہے، اور شروع کرنے کے لیے کسی اکاؤنٹ کی ضرورت نہیں۔ کوئی اشتہار نہیں، اور ہم آپ کا ڈیٹا نہیں بیچتے۔
کیا مجھے اپنا بینک اکاؤنٹ منسلک کرنا ہوگا؟
نہیں۔ آپ اپنے قرضے خود شامل کرتے ہیں یا بینک کے خطوط اور اسٹیٹمنٹ اسکین کرتے ہیں — Hisab کبھی آپ کے بینک سے نہیں جڑتا اور نہ آپ کا آن لائن بینکنگ لاگ اِن مانگتا ہے۔
کیا میرا مالی ڈیٹا نجی ہے؟
آپ کے قرض اور دستاویزات آپ کے فون پر محفوظ ہوتے ہیں، اور شروع کرنے کے لیے اکاؤنٹ ضروری نہیں۔ AI فیچرز آپ کے سوال کا جواب دینے کے لیے ضروری تفصیلات Google کی AI کو پروسیس کرنے بھیجتے ہیں؛ حساب کے سرورز پر کچھ نہیں رکھا جاتا۔
کیا میرے بینک کو پتا چلے گا کہ میں حساب استعمال کرتا ہوں؟
نہیں۔ حساب کبھی آپ کے بینک سے نہیں جڑتا، آن لائن بینکنگ لاگ اِن نہیں مانگتا، اور آپ کی طرف سے کسی سے رابطہ نہیں کرتا۔ آپ اپنے قرض خود درج کرتے ہیں، اور جو ای میل یہ لکھتا ہے وہ آپ اپنے پتے سے بھیجتے ہیں، وہ بھی تب جب آپ چاہیں۔
کیا حساب ٹریول بین یا پولیس کیس ہٹا سکتا ہے؟
کوئی ایپ نہیں کر سکتی۔ ٹریول بین یا کیس آپ، قرض دہندہ اور عدالت کے بیچ قانونی معاملہ ہے۔ حساب آپ کو سمجھنے میں مدد دیتا ہے کہ آپ کہاں کھڑے ہیں، آگے عموماً کیا ہوتا ہے، اور بینک کو کیا لکھنا ہے — تاکہ آپ اندازے لگانے کے بجائے جلد قدم اٹھائیں۔
اگر میرا فون گم ہو جائے تو کیا ہوگا؟
آپ کے ریکارڈ صرف اسی فون پر رہتے ہیں، اس لیے نیا فون نئے سے شروع ہوتا ہے۔ ابھی آپ کے قرضوں کی کوئی کلاؤڈ کاپی نہیں ہے۔ کاپی چاہیے تو ایپ سے اپنا منصوبہ PDF میں نکالیں اور محفوظ رکھیں۔
AECB کیا ہے، اور کیا Hisab اس میں مدد کرتا ہے؟
الاتحاد کریڈٹ بیورو (AECB) یو اے ای کا سرکاری کریڈٹ بیورو ہے۔ Hisab آپ کی AECB رپورٹ پڑھ کر دکھاتا ہے کہ کیا آپ کے اسکور کو نقصان پہنچا رہا ہے اور آگے کیا کرنا ہے۔
کیا AI اسسٹنٹ میری جانب سے بینک سے رابطہ کر سکتا ہے؟
یہ انگریزی یا عربی میں مذاکرات اور مشکلات کی ای میلز کا مسودہ بناتا ہے جسے آپ دیکھ کر خود بھیجتے ہیں۔ Hisab آپ کی اجازت کے بغیر کبھی کسی سے رابطہ نہیں کرتا۔
کیا میرا بینک واقعی ادائیگی کے انتظام پر راضی ہو جائے گا؟
عام طور پر بینک آپ کے ساتھ مل کر راستہ نکالتا ہے، لیکن اس کی کوئی ضمانت نہیں۔ بینک ہر معاملے کو الگ دیکھتے ہیں، اور بینک کے لیے آہستہ آہستہ رقم واپس ملنا بالکل نہ ملنے سے بہتر ہے۔ وہ کیا پیشکش کریں گے یہ قرض کی قسم پر منحصر ہے، اور ممکن ہے وہ بالکل وہ نہ ہو جو آپ نے مانگا: اگر آپ حد سے تجاوز کر جانے والے کریڈٹ کارڈ پر ایک مہینہ بغیر سود مانگیں، تو بینک اس کے بجائے بقایا رقم کو چند مہینوں کی مقررہ قسطوں میں بدلنے کی پیشکش کر سکتا ہے۔
اگر میں ادائیگی جاری نہ رکھ سکوں تو بینک سے کیا مانگ سکتا ہوں؟
عام آپشنز یہ ہیں: کریڈٹ کارڈ کے بقایا کو مقررہ ماہانہ قسطوں میں بدلنا، پیمنٹ ہالیڈے جس میں قرض کی قسطیں تھوڑے عرصے کے لیے رک جاتی ہیں، قرض کی ری اسٹرکچرنگ تاکہ لمبی مدت میں ہر قسط چھوٹی ہو جائے، یا کئی قرضوں کو ایک قرض میں جوڑنا تاکہ ہر مہینے ایک ہی ادائیگی ہو۔ پیمنٹ ہالیڈے کے دوران بھی سود یا منافع بڑھتا رہ سکتا ہے، اس لیے ماننے سے پہلے پوچھ لیں کہ اس کی لاگت کتنی ہوگی۔
اگر بینک انکار کر دے، کچھ اور پیشکش کرے، یا جواب ہی نہ دے تو؟
مختلف پیشکش ملنا معمول کی بات ہے۔ اسے بات چیت کی شروعات سمجھیں: جواب میں بتائیں کہ آپ ہر مہینے حقیقتاً کتنا دے سکتے ہیں، اور کسی بھی بات پر ہاں کہنے سے پہلے حتمی شرائط تحریری طور پر لیں۔ اگر جواب نہ آئے تو فون کر کے یا برانچ جا کر دوبارہ رابطہ کریں۔ اگر آپ سمجھتے ہیں کہ بینک نے آپ کے ساتھ ناانصافی کی ہے اور اس کے اپنے شکایتی نظام سے معاملہ حل نہیں ہوا، تو آپ مفت میں سندک سے شکایت کر سکتے ہیں، جو یو اے ای میں بینکوں کی شکایات سننے والا محتسب یونٹ ہے۔
کیا مجھے ادائیگی چھوٹنے سے پہلے بینک سے رابطہ کرنا چاہیے یا بعد میں؟
ہو سکے تو پہلے۔ جب تک آپ کا اکاؤنٹ باقاعدہ ہے، آپ کے پاس سب سے زیادہ آپشنز ہوتے ہیں، اور آپ لیٹ فیس اور اپنی کریڈٹ رپورٹ پر چھوٹی ادائیگی سے بچ جاتے ہیں۔ اگر ایک ادائیگی پہلے ہی چھوٹ چکی ہے، تب بھی لکھیں: بینک کو جتنی جلدی آپ کی بات معلوم ہوگی، پلان پر اتفاق کی اتنی ہی زیادہ گنجائش ہوگی۔
کیا ادائیگی کا انتظام میرے کریڈٹ اسکور کو نقصان پہنچائے گا؟
جس انتظام پر بینک باضابطہ طور پر راضی ہو، اسے عام طور پر چھوٹی ادائیگی کے طور پر رپورٹ نہیں کیا جانا چاہیے، اس لیے اسے ڈیفالٹ کی طرح آپ کے اسکور کو نقصان نہیں پہنچانا چاہیے۔ پھر بھی فرض نہ کریں۔ رضامندی دینے سے پہلے بینک سے تحریری طور پر پوچھیں کہ اس انتظام کی اطلاع الاتحاد کریڈٹ بیورو (AECB) کو کیسے دی جائے گی۔
کیا Hisab عربی، ہندی اور اردو میں کام کرتا ہے؟
جی ہاں — پورا ایپ انگریزی، عربی، ہندی اور اردو میں دستیاب ہے، اور عربی و اردو کے لیے مکمل دائیں سے بائیں لے آؤٹ کے ساتھ۔
«حساب» کا کیا مطلب ہے، اور ایپ کا نام یہی کیوں ہے؟
حساب (hisaab) عربی، ہندی اور اردو میں حساب کتاب، شمار اور جواب دہی کا لفظ ہے — «حساب لگانا» یعنی شمار کرنا، «حساب دینا» یعنی جواب دینا۔ حساب ایپ یو اے ای کے رہائشیوں کے لیے مفت، پرائیویٹ قرض ایپ ہے جو بالکل یہی کرتی ہے: آپ کا قرض، پہلے کیا ادا کرنا ہے، اور وہ دن جب آپ قرض سے آزاد ہوں گے۔